2022年2月纸及纸制品和纸浆进出口情况分析 纸制品贸易动态与趋势
2022年2月,全球造纸行业在复杂多变的国际经济环境中继续运行。对于中国这一全球最大的纸及纸制品生产国和消费国而言,当月的进出口数据不仅反映了国内外市场供需关系的短期波动,也折射出原材料成本、物流瓶颈以及外贸政策等多重因素的叠加影响。本文聚焦2022年2月纸及纸制品(重点为纸制品)和纸浆的进出口情况,梳理关键数据与结构性变化,以期为行业观察者提供参考。
一、纸浆进出口概况
纸浆作为造纸工业的核心原材料,其进口态势直接关系到下游纸及纸制品的生产成本与供应稳定性。2022年2月,中国纸浆进口量总体保持高位,但环比上月出现季节性回落。受春节假期因素影响,2月实际通关和到港时间有所缩短,部分贸易商和纸厂在1月已提前备货,导致2月进口增速放缓。分浆种来看,漂白硫酸盐针叶浆和阔叶浆仍是进口主力,其中阔叶浆进口占比继续提升,反映出国内纸厂在成本压力下对性价比更高的阔叶浆需求增加。进口来源国方面,巴西、智利、加拿大、印尼等传统供应国仍占据主导地位。价格上,国际纸浆市场在2月延续了2021年以来的高位震荡走势,外盘报价坚挺,叠加海运费高企,国内纸浆进口成本同比明显上升。出口方面,中国纸浆出口量基数较小,2月出口规模有限,主要以特种浆或废纸浆替代品为主,对整体市场影响不大。
二、纸及纸制品进出口总体态势
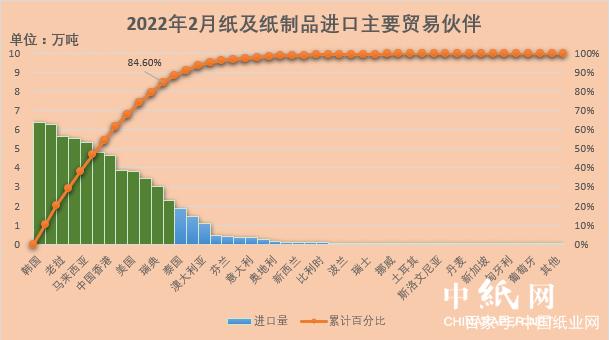
纸及纸制品涵盖新闻纸、书写印刷纸、包装纸、生活用纸、特种纸及纸板等多个细分品类。2022年2月,中国纸及纸制品进出口呈现“进口收缩、出口分化”的特征。进口方面,受国内需求疲软、海运物流尚未完全恢复以及部分品类国产替代加速等因素影响,纸及纸制品进口总量同比下降。出口方面,受益于海外部分产能尚未恢复、国际市场需求回暖以及中国产品价格竞争力较强,纸及纸制品出口整体保持增长,但不同纸种表现差异显著。
三、纸制品进出口结构分析
纸制品通常指以纸或纸板为原料进一步加工而成的产品,如纸箱、纸盒、纸袋、生活用纸制品、纸餐具等。2022年2月,纸制品进出口呈现以下特点:
- 包装类纸制品出口增长明显。 受全球电商物流持续扩张以及海外节日后补库需求带动,瓦楞纸箱、折叠纸盒、纸袋等包装制品出口量同比上升。其中,对东南亚、北美和欧盟市场的出口增速较快。中国包装纸制品凭借较为完整的产业链和成本优势,在国际市场中份额稳固。但需注意,部分国家对中国包装产品发起的反倾销调查和绿色壁垒措施,增加了出口的不确定性。
- 生活用纸制品出口承压。 生活用纸及其制品(如纸巾、厨房用纸、卫生纸等)在2月出口表现相对平稳,但利润空间受到挤压。一方面,上游纸浆成本高企;另一方面,国际海运费用虽较2021年峰值有所回落,仍处于较高水平。部分进口国提高卫生标准或贸易限制,也影响了出口节奏。
- 特种纸及纸制品出口表现分化。 用于医疗、食品、电子等领域的特种纸制品出口需求差异较大。医疗防护类纸制品随着全球疫情形势变化,需求较2021年高峰期有所回落;而食品级纸包装、可降解纸餐具等受环保政策推动,出口保持增长。
- 进口纸制品总量下降。 2022年2月,中国进口的纸制品主要集中在高端包装、特种纸制品和部分生活用纸成品。受国内消费市场增速放缓、本土产品质量提升以及汇率波动影响,进口纸制品金额和数量均出现同比下滑。其中,从日本、韩国及欧美进口的高档纸制品降幅较为明显。
四、影响因素与趋势展望
2022年2月纸及纸制品和纸浆进出口格局,受到几方面关键因素影响:一是春节假期导致的有效贸易时间缩短;二是国际纸浆价格高企,推高纸制品生产成本,削弱部分出口产品的价格优势;三是全球海运物流虽有改善但尚未正常化,集装箱短缺和港口拥堵仍在局部存在;四是国内外环保与贸易政策持续调整,如中国禁止洋垃圾进口政策对废纸浆及纸制品原料结构产生深远影响,而欧盟碳边境调节机制等绿色贸易规则也在酝酿中。
展望后市,随着3月生产全面恢复,纸浆进口可能迎来一轮补库需求,但价格高位将抑制部分采购意愿。纸制品出口方面,包装类和环保类纸制品有望继续受益于全球贸易复苏和“以纸代塑”趋势,而生活用纸和部分传统纸种出口面临成本与竞争的双重挑战。整体来看,2022年上半年纸及纸制品进出口将呈现“量稳质升、结构优化”的态势,行业企业需密切关注原材料成本、汇率波动及国际贸易政策变化,灵活调整采购与销售策略。
如若转载,请注明出处:http://www.bangbangyuan7878.com/product/43.html
更新时间:2026-10-03 04:07:50